Thursday, December 6, 2018

CH16 JURNAL UMUM DAN SISTEM PELAPORAN

SISTEM EKONOMI AKUNTANSI
3 DESEMBER 2018


CHAPTER 16
BUKU BESAR UMUM DAN SISTEM PELAPORAN


PENDAHULUAN
Bab ini mendiskusikan operasi proses informasi terlibat dalam memperbarui buku besar umum dan mempersiapkan laporan rangkuman hasil dari aktivitas organisasi. Seperti dalam Figure16-1, buku besar umum dan sistem pelaporan memainkan peran sentral dalam sistem informasi akuntansi perusahaan. Fungsi utamanya adalah mengumpulkan dan mengatur data dari sumber-sumber berikut:
  • Setiap subsistem siklus akuntansi yang dijelaskan dalam Bab 12 hingga 15 memberikan informasi tentang transaksi reguler. (Hanya data utama yang mengalir dari masing-masing subsistem yang digambarkan, untuk menjaga figur tetap rapi).
  • Bendahara memberikan informasi tentang aktivitas pendanaan dan investasi, seperti penerbitan atau pengunduran utang dan instrumen ekuitas dan pembelian atau penjualan sekuritas investasi.
  • Departemen anggaran menyediakan nomor anggaran.
  • Pengontrol menyediakan entri yang disesuaikan.
Figure16-2 menampilkan aktivitas dasar dilakukan dalam siklus buku besar umum dan pelaporan umum.


Figure16-1


Figure16-2

BUKU BESAR UMUM DAN SISTEM PELAPORAN
Figure16-3 menunjukkan desain khas dari buku besar umum dan sistem pelaporan online.

Proses
Database terpusat harus diatur dengan cara yang memfasilitasi pemenuhan kebutuhan informasi yang bervariasi dari pengguna internal dan eksternal.

Ancaman dan Pengendalian
Figure16-3 menunjukkan bahwa semua buku besar umum dan aktivitas siklus pelaporan tergantung pada database terintegrasi. Karena itu, ancaman umum pertama di daftar pada Table16-1 adalah data buku besar umum yang tidak akurat atau tidak valid.


Figure16-3


Table16-1

MEMPERBARUI BUKU BESAR UMUM
Proses
Pembaruan terdiri dari posting entri jurnal yang berasal dari dua sumber:
  1. Subsistem akuntansi
  2. Bendahara. Figure16-4 menunjukkan contoh dari layar entri jurnal yang khas untuk sistem ERP.
Figure16-3 menunjukkan bahwa entri jurnal individu yang digunakan untuk memperbarui buku besar disimpan dalam file voucher jurnal. File voucher jurnal berisi informasi yang akan ditemukan dalam jurnal umum dalam sistem akuntansi manual: tanggal entri jurnal, akun didebit dan dikreditkan, dan jumlahnya.

Ancaman dan Pengendalian
Table16-1 menunjukkan bahwa dua ancaman terkait pada tahap ini adalah entri jurnal yang tidak akurat dan tidak sah untuk memperbarui buku besar.


Figure16-4

Entri jurnal yang dibuat oleh bendahara, bagaimanapun, adalah entri data asli. Oleh karena itu, jenis-jenis masukan berikut dan kontrol pemrosesan diperlukan untuk memastikan bahwa mereka akurat dan lengkap:
  1. Pemeriksaan validitas untuk memastikan bahwa akun buku besar umum ada untuk setiap nomor akun yang direferensikan dalam entri jurnal.
  2. Bidang (format) memeriksa untuk memastikan bahwa bidang jumlah dalam entri jurnal hanya berisi data numerik.
  3. Cek nol-saldo untuk memverifikasi bahwa total debit kredit total yang sama dalam entri jurnal.
  4. Uji kelengkapan untuk memastikan bahwa semua data yang bersangkutan dimasukkan, terutama sumber dari entri jurnal.
  5. Nomor akun verifikasi pencocokan loop tertutup dengan uraian akun, untuk memastikan bahwa akun buku besar umum yang benar sedang diakses.
  6. Pemeriksaan tanda rekening buku besar umum, setelah pembaruan selesai, untuk memverifikasi bahwa saldo adalah sifat yang tepat (debit atau kredit).
  7. Menghitung total run-to-run untuk memverifikasi akurasi pemrosesan batch voucher jurnal. (Komputer menghitung saldo baru dari akun buku besar umum, berdasarkan saldo awal dan total debit dan kredit yang diterapkan ke akun itu, lalu membandingkannya dengan saldo akun aktual dalam buku besar umum yang diperbarui. Setiap perbedaan menunjukkan kesalahan pemrosesan yang harus diselidiki).

REKONSILIASI DAN LAPORAN PENGENDALIAN     Neraca saldo adalah laporan yang mendaftar saldo-saldo untuk semua akun buku besar umum (lihat Figure16-5). Petugas pertama akan membuat entri jurnal berikut:
   Unbilled shipments        xxx
        Inventory                                  xxx

Petugas kedua akan membuat entri jurnal:
   Accounts receivable       xxx
        Unbilled shipments                  xxx


Figure16-5

Figure16-6 adalah satu contoh dari banyaknya laporan pengendalian yang sistem ERP sediakan untuk membantu mengidentifikasi sumber kesalahan yang terjadi dalam proses memperbarui buku besar umum.

JEJAK AUDIT      Jejak audit adalah jalur yang dapat dilacak yang menunjukkan bagaimana suatu transaksi mengalir melalui sistem informasi untuk mempengaruhi saldo akun buku besar umum.


Figure16-6

MEMPOSTING JURNAL PENYESUAIAN
Proses
Jurnal penyesuaian berasal dari kantor pengontrol, setelah neraca saldo awal telah disiapkan. Jurnal penyesuaian dibagi menjadi 5 kategori dasar:
  • Akrual adalah entri yang dibuat pada akhir periode akuntansi untuk mencerminkan peristiwa yang telah terjadi tetapi uang tunai belum diterima atau dicairkan.

Figure16-7

  • Penangguhan adalah entri yang dibuat pada akhir periode akuntansi untuk mencerminkan pertukaran uang tunai sebelum kinerja acara terkait.
  • Perkiraan adalah entri yang mencerminkan sebagian dari biaya yang diharapkan terjadi selama sejumlah periode akuntansi.
  • Revolusi adalah entri yang dibuat untuk mencerminkan perbedaan antara nilai aktual dan tercatat aset atau perubahan dalam prinsip akuntansi.
  • Koreksi adalah entri yang dibuat untuk menangkal efek kesalahan yang ditemukan dalam buku besar umum.
Ancaman dan Pengendalian
Pengendalian akses yang kuat mengurangi risiko entri penyesuaian yang tidak sah.

MEMPERSIAPKAN LAPORAN KEUANGAN
Proses
Kebanyakan perusahaan " tutup buku" untuk menghasilkan laporan keuangan baik bulanan maupun tahunan. 

XBRL PROSES DAN TERMINOLOGI      Figure16-10 memberikan pandangan tingkat tinggi tentang langkah-langkah dasar dalam menyiapkan dan mengirim laporan XBRL. File XBRL yang berisi data yang diberi tag yang dikirimkan ke pengguna disebut dokumen instan. Dokumen instan berisi fakta tentang item baris laporan keuangan tertentu, termasuk nilai dan informasi kontekstualnya seperti unit pengukuran (dolar, euro, yuan, dll.) Dan apakah nilainya untuk titik waktu tertentu (misalnya, neraca item) atau periode waktu (misalnya, item laporan laba rugi). Setiap data spesifik dalam dokumen XBRL disebut elemen.


Figure16-8

Dokumen instan dibuat dengan mengaplikasikan taksonomi ke sekumpulan data. Taksonomi adalah sekumpulan file yang mendifinisikan berbagai elemen dan hubungan di antara mereka. Satu bagian dalam taksonomi disebut skema, yang adalah file yang berisi definisi dari setiap elemen yang dapat ditampilkan dalam dokumen instan. Berikut ini beberapa atribut dasar yang digunakan untuk menentukan setiap elemen:
  • Nama pengidentifikasi unik yang digunakan oleh perangkat lunak.
  • Deskripsi yang dapat digunakan untuk menafsirkan elemen dengan benar.
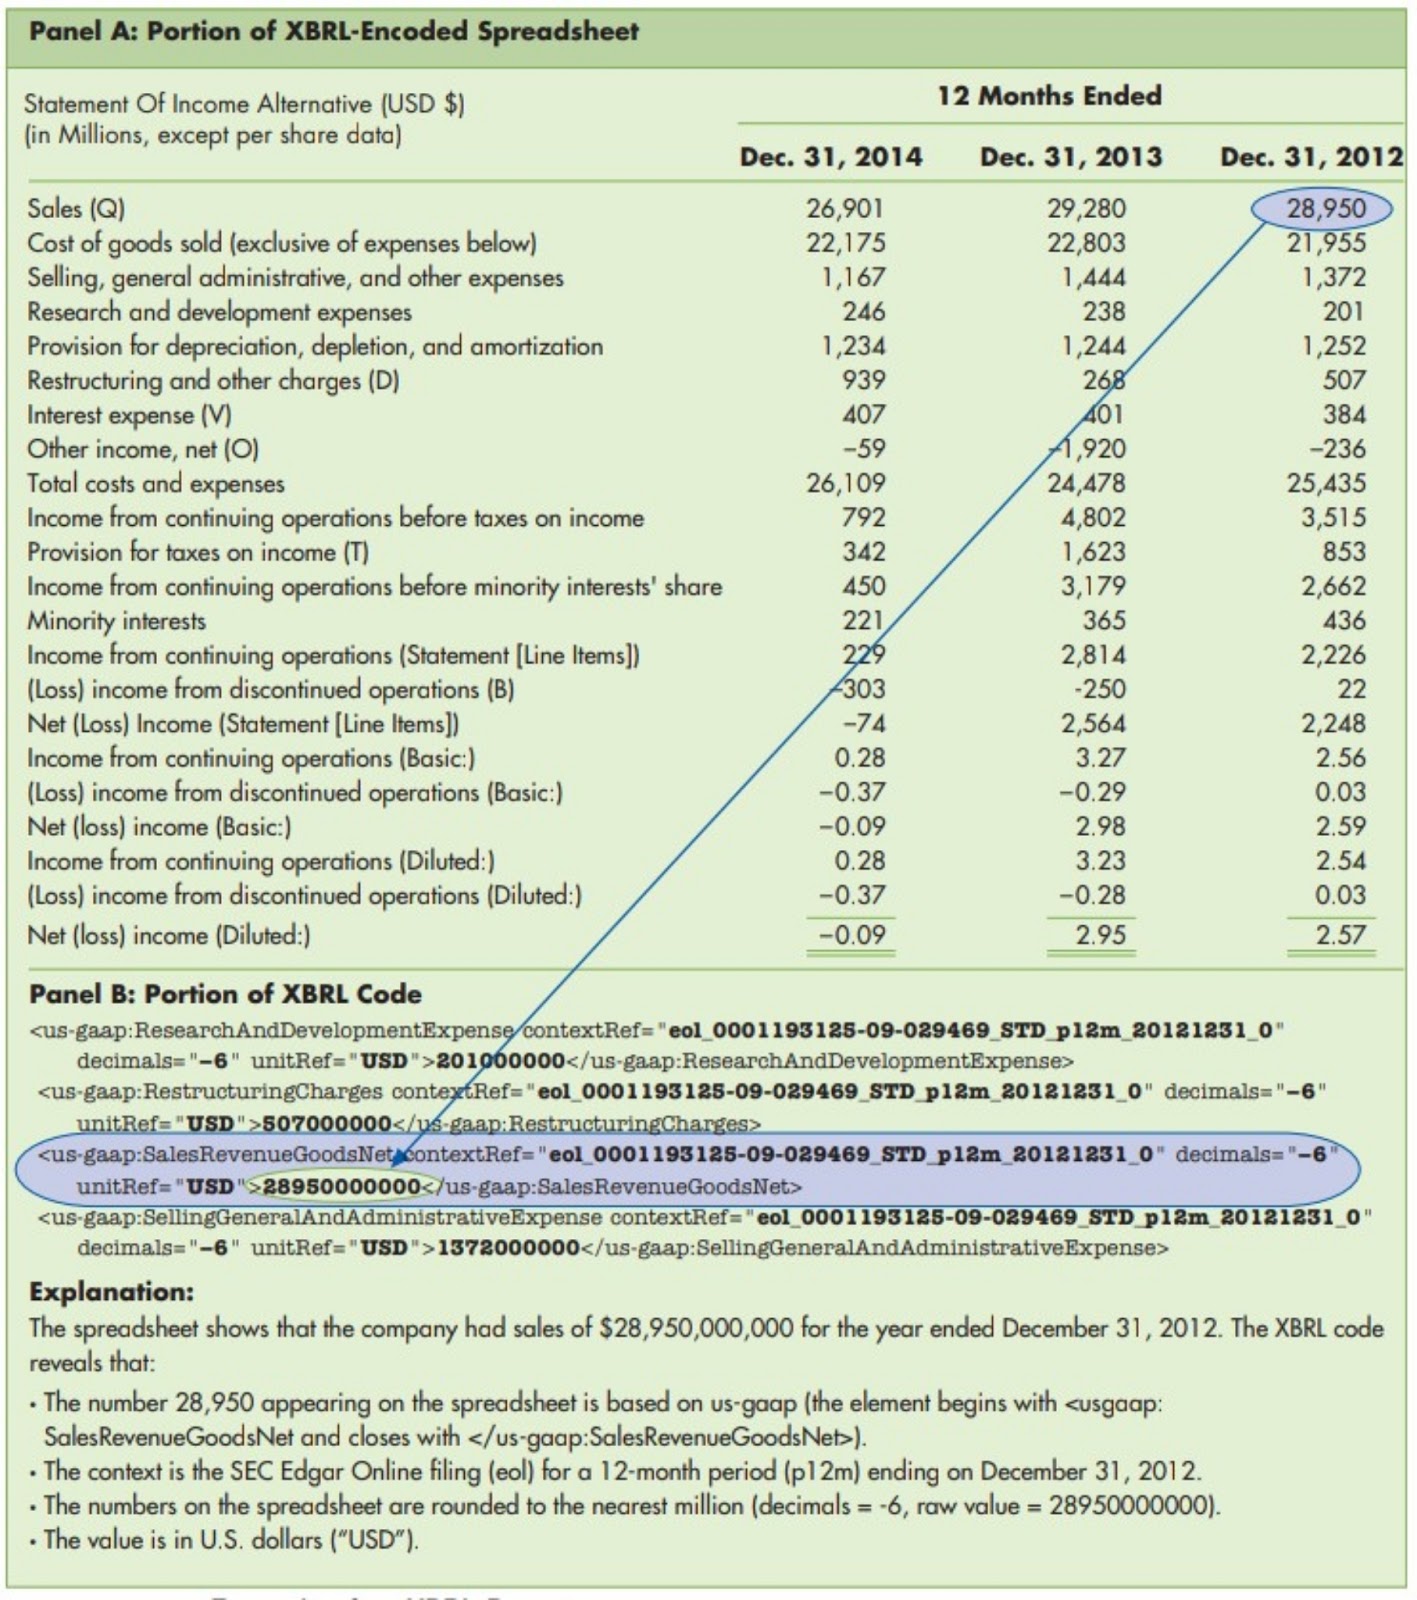
Figure16-9

  • Tipe data elemen (satuan moneter, teks, tanggal, dll).
  • Jenis keseimbangan normal unsur (debit atau kredit).
  • Jenis periode unsur (satu titik waktu, yang disebut instan, atau periode waktu, disebut durasi).

Figure16-10

Taksonomi juga termasuk sekumpulan file yang disebut linkbases, yang menentukan hubungan antar elemen. Linkbases penting termasuk berikut ini:
  • Linkbase Referensi mengidentifikasi pernyataan otoritatif yang relevan (misalnya, A.S.-GAAP, IFRS) untuk elemen itu.
  • Linkbase Perhitungan menentukan cara menggabungkan elemen (mis., Bahwa "Aset Lancar" sama dengan jumlah Kas, Piutang Usaha, dan Persediaan).
  • Linkbase Definisi menunjukkan hubungan hierarkis di antara elemen (mis., Bahwa "Aset Lancar" adalah bagian dari "Aset").
  • Linkbase Presentasi menjelaskan cara mengelompokkan elemen (mis., Aset, Kewajiban, dan Ekuitas).
  • Linkbase Label mengkaitkan label yang dapat dibaca manusia dengan elemen.

Style Sheet, memberikan petunjuk tentang cara menampilkan konten dokumen instan dengan tepat, baik di layar komputer atau dalam laporan printer.

MENGHASILKAN LAPORAN MANAJERIAL
PERTANGGUNGJAWABAN AKUNTANSI DAN ANGGARAN FLEKSIBEL
Pertanggungjawaban akuntansi dilakukan dengan menghasilkan serangkaian laporan berkorelasi yang memecah kinerja keseluruhan organisasi oleh sub-unit khusus yang paling dapat secara langsung mengendalikan aktivitas tersebut, seperti ditunjukkan pada Figure16-11.


Figure16-11

Anggaran fleksibel, di mana jumlah yang dianggarkan bervariasi dalam kaitannya dengan beberapa ukuran aktivitas organisasi, meringankan masalah tersebut.


Table16-2

KARTU SKOR SEIMBANG adalah laporan yang menyediakan perspektif multidimensi dari performa perusahaan.

PRINSIP-PRINSIP DESAIN GRAPH PROPER      Figure16-12 mengilustrasikan prinsip dari desain grafik yang bagus:
  • Gunakan judul yang merangkum pesan dasar.
  • Sertakan nilai-nilai data dengan setiap elemen untuk memfasilitasi perhitungan dan analisis mental.
Figure16-12

Figure16-13

  • Gunakan 2D, daripada 3D, bar karena itu mempermudah untuk menilai secara akurat besarnya perubahan dan tren.
Figure16-14

CH15 MANAJEMEN SUMBER DAYA MANUSIA DAN SIKLUS PENGGAJIAN

SISTEM EKONOMI AKUNTANSI
3 DESEMBER 2018


CHAPTER 15
MANAJEMEN SUMBER DAYA MANUSIA DAN SIKLUS PENGGAJIAN


PENDAHULUAN
Manajemen Sumber Daya Manusia (HRM)/penggajian adalah rangkaian aktivitas bisnis yang terjadi berulang dan operasi pemrosesan data terkait yang berkaitan dengan pengelolaan karyawan secara efektif. Tugas yang paling penting termasuk dibawah ini:
  1. Merekrut dan memanggil karyawan baru
  2. Pelatihan
  3. Penugasan kerja
  4. Kompensasi (penggajian)
  5. Evaluasi kinerja
  6. Pemecatan karyawan karena sukarela atau tidak sukarela

Figure15-1

HRM/ SISTEM INFORMASI SIKLUS PENGGAJIAN
Figure15-2 menggambarkan porsi dari sistem ERP yang mendukung HRM/siklus penggajian.

Ikhtisar dari Proses HRM dan Kebutuhan Informasi


Figure15-2

Untuk memanfaatkan secara efektif karyawan perusahaan, HRM/sistem penggajian harus diperoleh dan menyimpan informasi yang perlu dijawab oleh manajer informasi seperti dibawah ini:
  1. Berapa banyak karyawan yang dibutuhkan perusahaan untuk menyelesaikan rencana strategisnya?
  2. Karyawan mana yang memiliki keterampilan khusus?
  3. Keterampilan mana yang terbatas? Keterampilan apa yang kelebihan pasokan?
  4. Seberapa efektif program pelatihan saat ini dalam memperbaiki dan meningkatkan tingkat keterampilan karyawan?
  5. Apakah kinerja keseluruhan meningkat atau menurun?
  6. Apakah ada masalah dengan pergantian, keterlambatan, atau ketidakhadiran?
Sistem manajemen pengetahuan tidak hanya berfungsi sebagai direktori yang mengidentifikasi bidang keahlian yang dimiliki oleh masing-masing karyawan, tetapi juga menangkap dan menyimpan pengetahuan tersebut sehingga dapat dibagikan dan digunakan oleh orang lain.

Ancaman dan Pengendalian
Figure15-2 menunjukkan bahwa semua kegiatan HRM/siklus penggajian tergantung pada database terintegrasi yang berisi informasi tentang karyawan, penggajian, dan penggunaan waktu karyawan.

Table15-1

AKTIVITAS SIKLUS PENGGAJIAN
Figure15-3 menampilkan diagram konteks sistem penggajian. Itu menunjukkan bahwa terdapat lima sumber utama input ke sistem penggajian.


Figure15-3

Figure15-4 menunjukkan aktivitas dasar yang ditampilkan di siklus penggajian.

Memperbarui Payroll Master Database
PROSES     Figure15-2 menunjukkan bahwa departemen HRM bertanggung jawab untuk memperbarui payroll master database untuk perubahan yang diprakarsai secara internal terkait dengan pekerjaan, sedangkan departemen penggajian memperbarui informasi tentang tarif pajak dan pemotongan gaji lainnya ketika menerima pemberitahuan perubahan dari berbagai unit pemerintah dan perusahaan asuransi.


Figure15-4

ANCAMAN DAN PENGENDALIAN     Perubahan tidak sah dari payroll master data (ancaman 6 di Table15-1) dapat menghasilkan kenaikkan biaya dari pembayaran tidak adil kepada karyawan.


Validasi Waktu dan Data Kehadiran
PROSES     Seperti yang didiskusikan di Ch14, perusahaan pabrik juga menggunakan kartu waktu kerja untuk merekam data yang lengkap tentang bagaimana karyawan menggunakan waktu mereka. Kartu waktu kerja digunakan untuk mengalokasi biaya pekerja diantara berbagai departemen, pusat biaya, dan pekerjaan produksi. Profesional dalam perusahaan jasa seperti akuntansi, hukum, dan perusahaan konsultan serupa dalam merekam waktu yang mereka habiskan untuk membuat berbagai tugas dan untuk pelanggan yang mana, merekam data itu ke time sheets (lihat Figure15-5 untuk contoh dari layar entri data untuk perekaman waktu). Karyawan mereka menggunakan lembar waktu untuk menetapka biaya dan mengakuratkan tagihan klien untuk layanan yang disediakan.
Pekerja pemasaran sering  dibayar baik dengan komisi langsung atau berdasarkan gaji ditambah komisi.


Figure15-5

ANCAMAN DAN PENGENDALIAN     


Figure15-6

Mempersiapkan Penggajian
PROSES     Figure15-6 menampilkan urutan dari aktivitas dalam pemrosesan penggajian.


Figure15-7

Daftar gaji mendaftar masing-masing gaji kotor karyawan, pemotongan gaji, dan gaji bersih dalam format multicolumn. Daftar pemotongan mendaftar berbagai pemotongan sukarela untuk setiap karyawan. Figure15-8 memberikan contoh dari kedua laporan diatas.
Sistem penggajian juga menghasilkan sejumlah laporan terperinci. Table15-2 mendeskripsikan isi dari laporan yang paling umum. Beberapa digunakan untuk internal, tetapi banyak yang dibutuhkan oleh berbagai instansi pemerintah. Karena itu, Figure15-9 menunjukkan, bagian HRM / payroll dari sistem ERP memberikan dukungan luas untuk memenuhi persyaratan pelaporan pemerintah federal, negara bagian, dan lokal.


Figure15-8


Table15-2


Figure15-9

ANCAMAN DAN PENGENDALIAN     Table15-1 mendaftar tiga jenis pengendalian integritas pemrosesan data yang dapat mengurangi ancaman kesalahan penggajian:
  1. Jumlah total.
  2. Cross-footing daftar gaji.
  3. Akun penggajian gaji.
Disburse Payroll
PROSES     Setelah cek gaji dipersiapkan, ulasan akun utang dan menyetujui daftar gaji.

ANCAMAN DAN PENGENDALIAN     Seperti indikasi Table15-1, ancaman utama lain dalam proses penggajian adalah pencurian cek gaji atau penerbitan cek gaji untuk karyawan fiktif atau dihentikan. Ini dapat menyebabkan peningkatan biaya dan hilangnya uang tunai.

Menghitung dan Mengeluarkan Pajak Manfaat yang Dibayarkan oleh Perusahaan dan Pemecatan Karyawan Sukarela
PROSES     Banyak perusahaan juga menawarkan karyawan mereka rencana tunjangan yang fleksibel, di mana setiap karyawan memilih beberapa cakupan minimum dalam asuransi kesehatan, rencana pensiun, dan kontribusi amal. Rencana tunjangan yang fleksibel menempatkan kenaikkan permintaan sistem HRM/penggajian perusahaan.

ANCAMAN DAN PENGENDALIAN     Ancaman utama dalam kegiatan ini adalah gagal untuk membuat pengiriman uang yang diperlukan, pengiriman uang sebelum waktunya, atau kesalahan dalam pengiriman uang (ancaman 11-13 dalam Table15-1). Masalah-masalah ini dapat mengakibatkan denda dari lembaga pemerintah dan keluhan karyawan jika kesalahan berdampak buruk pada pensiun atau tunjangan lainnya.


OUTSOURCING OPTIONS: BIRO LAYANAN PENGGAJIAN DAN ORGANISASI PENGUSAHA PROFESIONAL
Organisasi pengusaha yang profesional (PEO) tidak hanya memproses penggajian tetapi juga menyediakan layanan HRM seperti desain dan administrasi manfaat karyawan.
Biro layanan penggajian dan PEO terutama menarik bagi usaha kecil dan menengah untuk alasan berikut:
  • Mengurangi biaya
  • Ragam manfaat yang lebih luas
  • Membebaskan sumber daya komputer

Saturday, December 1, 2018

CH14 SIKLUS PRODUKSI

SISTEM EKONOMI AKUNTANSI
26 NOVEMBER 2018


CHAPTER 14
SIKLUS PRODUKSI


PENDAHULUAN
Siklus produksi adalah serangkaian kegiatan bisnis yang terjadi secara berulang-ulang dan informasi yang berhubungan dengan operasi pemrosesan berkaitan dengan pembuatan produk. Figure14-1 menunjukkan bagaimana siklus produksi berkaitan dengan subsistem lain dalam sistem informasi perusahaan.
Figure14-2 menggambarkan empat aktivitas dasar dalam siklus produksi: desain produk, perencanaan dan penjadwalan, operasi produksi, dan akuntansi biaya.

Figure14-1


Figure14-2

SISTEM INFORMASI SIKLUS PRODUKSI
Figure14-3 memenyajikan bagian dari enterprise resource planning (ERP) yang mendukung siklus produksi organisasi.

Proses
The computer-integrated manufacturing (CIM) mengirimkan instruksi terperinci ke workstation pabrik. Antarmuka CIM juga mengumpulkan data biaya dan operasional yang digunakan untuk memperbarui masing-masing work-in-process dan file pesanan produksi.


Figure14-3

Ancaman dan Pengendalian
Seperti yang ditunjukkan oleh Figure14-3, aktivitas siklus produksi tergantung pada dan memperbarui integrated database yang berisi master data tentang spesifikasi produk dan persediaan (barang jadi maupun bahan mentah). Karena itu, ancaman pertama terdaftar pada Table14-1 adalah resiko dari ketidakakuratan atau ketidakvalidan master data.


Table14-1

DESAIN PRODUK
Proses
Pertama, bill of materials (Figure14-4), menetapkan nomor bagian, deskripsi, dan kuantitas setiap komponen yang digunakan dalam produk jadi.
Kedua, daftar operasi (Figure14-5), yang menentukan urutan langkah yang harus diikuti dalam pembuatan produk, peralatan mana yang digunakan, dan berapa lama setiap langkah harus dilakukan.

Ancaman dan Pengendalian
Akuntan dapat menggunakan informasi dari siklus pendapatan tentang perbaikan dan biaya garansi terkait dengan produk yang ada untuk menemukan penyebab utama kegagalan produk dan menyarankan peluang untuk mendesain ulang produk untuk meningkatkan kualitas.


Figure14-4


Figure14-5


PERENCANAAN DAN PENJADWALAN
Metode Perencanaan Produksi
Perencanaan sumber daya manufaktur (MRP-II) adalah perluasan perencanaan sumber daya material yang berusaha menyeimbangkan kapasitas produksi yang ada dan kebutuhan bahan baku untuk memenuhi permintaan penjualan yang diperkirakan.

Dokumen dan Formulir Utama
Jadwal produksi induk (MPS), yang menentukan berapa banyak setiap produk yang dihasilkan selama periode perencanaan dan kapan produksi itu harus terjadi (Figure14-6).
Perintah produksi mengesahkan pembuatan kuantitas tertentu dari suatu produk tertentu. Ini mendaftar operasi yang perlu dilakukan, kuantitas yang akan diproduksi, dan lokasi di mana produk jadi harus dikirimkan. Ini juga mengumpulkan data tentang masing-masing kegiatan tersebut (Figure14-7).
Sebuah daftar permintaan bahan mengotorisasi penghapusan kuantitas yang diperlukan bahan baku dari gudang ke lokasi pabrik di mana mereka akan digunakan. Dokumen ini berisi nomor pesanan produksi, tanggal penerbitan, dan, berdasarkan pada bill of material, nomor bagian dan jumlah semua bahan baku yang diperlukan (Figure14-8).
Transfer berikutnya dari bahan baku di seluruh pabrik didokumentasikan dengan move tickets, yang mengidentifikasi bagian-bagian yang ditransfer, lokasi transfernya, dan waktu transfer (Figure14-9 menunjukkan contoh layar entri data transfer inventaris).


Figure14-6


Table14-2


Figure14-7


Figure14-8


Figure14-9

Ancaman dan Pengendalian
Table14-1 menunjukkan bahwa ancaman utama dalam aktivitas perencanaan dan penjadwalan adalah kelebihan atau kekurangan produksi.


Figure14-10

OPERASI PRODUKSI
Penggunaan berbagai bentuk teknologi informasi (IT) dalam proses produksi, seperti robot dan komputer yang dikendalikan mesin, disebut sebagai manufaktur yang terintegrasi dengan komputer (CIM).

Ancaman dan Pengendalian
Pencurian perseduaan (ancaman 6) dan aset tetap (ancaman 7) adalah kekhawatiran utama (lihat Table14-1).
Request for proposal (RFP), yang menentukan properti yang diinginkan dari aset, dikirim ke setiap calon pemasok.

AKUNTANSI BIAYA
Proses
Biaya pemesanan pekerjaan memberikan biaya untuk batch produksi tertentu, atau pekerjaan, dan digunakan ketika produk atau layanan terjual yang terdiri dari barang-barang yang dapat diidentifikasi secara khusus.
Sebaliknya, biaya proses menetapkan biaya untuk setiap proses, atau pusat kerja, dalam siklus produksi, dan kemudian menghitung biaya rata-rata untuk semua unit yang dihasilkan.

DATA PENGGUNAAN BAHAN BAKU     Ketika produksi dimulai, permintaan material memicu debet untuk bekerja dalam proses untuk bahan baku yang dikirim ke produksi. Jika tambahan material dibutuhkan, debet lain dibuat untuk proses bekerja.

BIAYA TENAGA KERJA LANGSUNG     Pada masa lalu, AOE dan pabrik lainnya menggunakan dokumen kertas yang disebut a job-time ticket untuk memperoleh data tentang aktivitas tenaga kerja. Dokumen itu merekam jumlah waktu yang dihasilkan pekerja pada setiap tugas pekerjaan spesifik.

PENGGUNAAN MESIN DAN PERALATAN     Ketika perusahaan menerapkan CIM untuk mengotomatiskan proses produksi, proporsi biaya produk yang semakin besar berhubungan dengan mesin dan peralatan yang digunakan untuk membuat produk tersebut.

BIAYA OVERHEAD PABRIK     Biaya pabrik yang tidak layak secara ekonomi untuk dicatat langsung ke pekerjaan atau proses tertentu dianggap sebagai overhead pabrik.

Ancaman dan Pengendalian
Ketidakakuratan data biaya (ancaman 12 pada Table14-1) dapat mengurangi keefektifan penjadwalan produksi dan merusak kemampuan manajemen untuk memantau dan mengendalikan operasi pabrik.

MENINGKATKAN PENGENDALIAN DENGAN SISTEM BIAYA BERBASIS AKTIVITAS
Biaya berbasis aktivitas dapat memperbaiki dan meningkatkan alokasi biaya di bawah sistem biaya pemesanan dan proses pekerjaan.
Sistem biaya berdasarkan aktivitas berbeda dari sistem akuntansi biaya konvensional dalam tiga cara penting:

  • Sistem biaya berdasarkan aktivitas berusaha untuk secara langsung menelusuri proporsi biaya overhead yang lebih besar untuk produk.
  • Sistem biaya berdasarkan aktivitas menggunakan sejumlah besar kelompok biaya untuk mengakumulasi biaya tidak langsung (overhead pabrik). Sementara kebanyakan sistem biaya tradisional membebankan semua biaya overhead bersamaan, sistem penetapan biaya berdasarkan aktivitas membedakan tiga kategori yang terpisah dari biaya overhead:
    • Batch-related overhead     Contohnya termasuk biaya pemasangan, inspeksi, dan penanganan material.
    • Product-related overhead     Biaya ini terkait dengan keragaman lini produk perusahaan. Contohnya termasuk penelitian dan pengembangan, percepatan, pengiriman dan penerimaan, regulasi lingkungan, dan pembiayaan.
    • Companywide overhead     Kategori ini termasuk seperti biaya sewa atau pajak properti.
  • Sistem biaya berdasarkan aktivitas berusaha untuk merasionalisasi alokasi overhead untuk produk dengan mengidentifikasi cost drivers. A cost driver adalah segala sesuatu yang memiliki hubungan sebab-akibat dengan biaya.

Keputusan yang lebih baik    Sistem biaya tradisional cenderung menggunakan banyak overhead untuk beberapa produk dan sedikit untuk lainnya, karena terlalu sedikit kelompok biaya digunakan.

Meningkatkan Manajemen Biaya     Para pendukung berpendapat bahwa keuntungan lain dari biaya berbasis aktivitas adalah bahwa ia dengan jelas mengukur hasil tindakan manajerial terhadap profitabilitas secara keseluruhan.


Table14-3

Sedangkan sistem biaya tradisional hanya mengukur pengeluaran untuk memperoleh sumber daya, sistem biaya berdasarkan aktivitas mengukur baik jumlah yang dibelanjakan untuk memperoleh sumber daya dan konsumsi sumber daya tersebut.
Perbedaan ini tercermin dalam rumus berikut:

                Cost of activity capability = Cost of activity used + Cost of unused capacity

Meningkatkan Pengendalian dengan Metrik Kinerja Inovatif     Pendekatan modern untuk produksi, seperti lean manufacturing, berbeda secara signifikan dari produksi massal tradisional.

Throughput: Ukuran Efektivitas Produksi     Throughput mewakili jumlah unit barang yang diproduksi dalam jangka waktu tertentu. Ini terdiri dari tiga faktor, yang masing-masing dapat dikendalikan secara terpisah, seperti yang ditunjukkan dalam rumus berikut:

               Throughput = (Total units produced/Processing time) X (Processing time/Total time)
                                      X (Good units/Total units)

Tindakan Pengendalian Mutu     Informasi tentang biaya kualitas dapat membantu perusahaan menentukan efek dari tindakan yang diambil untuk meningkatkan hasil dan mengidentifikasi area untuk perbaikan lebih lanjut. Biaya pengendalian mutu daapt dibagi menjadi 4 area:
  1. Biaya preventif adalah terkait dengan perubahan proses produksi yang dirancang untuk mengurangi tingkat cacat produk
  2. Biaya inspeksi adlaah terkait dengan percobaan untuk memastikan produk memenuhi standar kualitas.
  3. Biaya kegagalan internal adalah terkait dengan pengerjaan ulang, atau pengikisan, produk yang diidentifikasi sebagai barang cacat sebelum atau dijual.
  4. Biaya kegagalan eksternal hasil saat produk yang rusak dijual ke pelanggan. 

Sunday, November 25, 2018

CH13 SIKLUS PENGELUARAN: PEMBELIAN UNTUK PENGELUARAN KAS

SISTEM EKONOMI AKUNTANSI
19 NOVEMBER 2018


CHAPTER 13
SIKLUS PENGELUARAN: PEMBELIAN UNTUK PENGELUARAN KAS


PENDAHULUAN
Siklus pengeluaran adalah serangkaian kegiatan bisnis yang berulang dan operasi pemrosesan informasi yang terkait dengan pembelian dan pembayaran untuk barang dan jasa (Figure13-1).
Chapter ini akan berofkus pada perolehan barang mentah, barang jadi, persedian, dan jasa.


Figure13-1

Tujuan utama dalam siklus pengeluaran adalah untuk meminimalkan total biaya perolehan dan pemeliharaan inventaris, persediaan, dan berbagai layanan yang dibutuhkan organisasi untuk berfungsi. Untuk menyelesaikan tujuan ini, manajemen harus membuat keputusan dibawah ini:

  • Berapa tingkat inventaris dan persediaan yang optimal untuk dibawa?
  • Manakah pemasok yang menyediakan kualitas yang terbaik dan jasa pada harga yang terbaik?
  • Bagaimana organisasi mengonsolidasi pembelian antar unit untuk mendapatkan harga optimal?
  • Bagaimana teknologi informasi (TI) dapat digunakan untuk meningkatkan efisiensi dan akurasi dari fungsi logistik masuk?
  • Bagaimana organisasi dapat mempertahankan uang tunai yang cukup untuk memanfaatkan penawaran diskon yang ditawarkan pemasok?
  • Bagaimana pembayaran kepada vendor dikelola untuk memaksimalkan arus kas?
Jawaban atas pertanyaan-pertanyaan tersebut memandu bagaimana organisasi melakukan empat kegiatan siklus pengeluaran dasar yang digambarkan pada Figure13-2:
  1. Memesan bahan, persediaan, dan jasa
  2. Menerima bahan, persediaan, dan jasa
  3. Menyetujui faktur pemasok
  4. Pencairan tunai

SISTEM INFORMASI SIKLUS PENGELUARAN
Seperti yang ditunjukkan Table13-1, kegiatan dalam siklus pengeluaran adalah bayangan cermin dari kegiatan dasar yang dilakukan dalam siklus pendapatan.

Figure13-2

Table13-1

Proses
Figure13-3 menunjukkan bahwa departemen pengendalian persediaan AOE memiliki tanggung jawab utama untuk memastikan jumlah bahan dan persediaan yang memadai, setiap departemen dapat mengajukan permintaan untuk membeli barang. Setelah permintaan pembelian disetujui, sistem akan mencari file induk inventaris untuk mengidentifikasi pemasok pilihan untuk item itu.


Figure13-3


Ancaman dan Pengendalian
Table13-2 menunjukkan bahwa salah satu cara untuk mengurangi ancaman data master yang tidak akurat atau tidak valid adalah dengan menggunakan kontrol integritas pemrosesan data yang dijelaskan dalam chapter 10.


MEMESAN BAHAN, PERSEDIAAN, DAN JASA
Idenifikasi Apa, Kapan, dan Berapa Banyak untuk Pembelian
Proses     Pendekatan tradisional untuk mengelola persediaan adalah mempertahankan persediaan yang cukup sehingga produksi dapat terus berlangsung tanpa interupsi bahkan jika penggunaan persediaan lebih besar dari yang diharapkan atau jika pemasok terlambat dalam melakukan pengiriman. Pendekatan tradisional ini sering disebut pendekatan economic order quantity (EOQ) karena didasarkan pada perhitungan ukuran pesanan optimal untuk meminimalkan jumlah pemesanan, membawa, dan biaya kehabisan stok. 
Figure13-4 menunjukkan layar entri data permintaan beli khas yang digunakan dalam sistem ERP. Meminimalkan jumlah data yang harus dimasukkan secara manual meningkatkan efisiensi dan akurasi.

Figure13-4

Ancaman dan Pengendalian     Penggunaan teknologi informasi untuk menggunakan teknologi informasi untuk menghilangkan kebutuhan untuk entri data manual dapat meningkatkan akurasi catatan persediaan perpetual.


Memilih Pemasok
Ketika kebutuhan untuk pembelian telah diidentifikasi, langkah selanjutnya adalah memilih pemasok.
Proses     Keputusan operasi yang paling krusial dalam aktivitas pembelian adalah memilih pemasok untuk barang persediaan. Beberapa faktor harus dipertimbangkan dalam membuat keputusan ini:
  • Harga
  • Kualitas barang
  • Ketergantungan dalam pengiriman
A purchase order (Figure13-5) adalah dokumen atau formulir elektronik yang secara resmi meminta pemasok untuk menjual dan mengirimkan produk tertentu dengan harga yang ditentukan. Ini juga janji untuk membayar dan menjadi kontrak setelah pemasok menerimanya. Pesanan pembelian termasuk nama pemasok dan agen pemebelian, pesanan dan tanggal pengiriman yang diminta, lokasi pengiriman dan metode pengiriman, dan infromasi tentang barang yagn dipesan.
A blanket purchase order adalah komitmen untuk membeli barang tertentu dengan harga yang ditentukan dari pemasok tertentu untuk jangka waktu tertentu, seringkali satu tahun.


Figure13-5


Program vendor-managed inventory pada dasarnya mengalihdayakan sebagian besar kontrol inventaris dan fungsi pembelian: Pemasok diberikan akses ke data penjualan dan inventaris dan diberi wewenang untuk secara otomatis mengisi inventaris ketika stok jatuh ke poin pemesanan ulang yang telah ditentukan.

Ancaman dan Pengendalian     Table13-2 menunjukkan bahwa kickbacks, yang merupakan hadiah dari pemasok kepada agen pembelian untuk tujuan mempengaruhi pilihan pemasok mereka, adalah ancaman lain.


PENERIMAAN
Proses
Laporan penerimaan dokumen rincian tentang setiap pengiriman, termasuk tanggal yang diterima, pengirim, pemasok, dan nomor pesanan pembelian (Figure13-6). 


Figure13-6

Memo debit mencatat penyesuaian yang diminta. Satu salinan memo debit dikirim ke pemasok, yang kemudian membuat dan mengembalikan memo kredit sebagai pengakuan.

Ancaman dan Pengendalian
Pencurian persediaan adalah ancaman. Beberapa prosedur pengendalian yang dapat digunakan untuk menjaga agar barang persediaan tidak hilang. Pertama, persediaan harus diletakkan di tempat yang aman dengan akses terbatas. Kedua, semua pengalihan persediaan dalam perusahaan harus didokumentasikan. Ketiga, penting untuk secara berkala menghitung persediaan di tangan dan untuk merekonsiliasi jumlah tersebut dengan catatan inventaris.

MENYETUJUI FAKTUR PEMASOK
Proses
Ketika faktur pemasok diterima, departemen utang dagang bertanggung jawab untuk mencocokkannya dengan pesanan pembelian yang sesuai dan menerima laporan. Kombinasi dari faktur pemasok dan dokumentasi pendukung terkait menciptakan apa yang disebut paket voucher. Figure13-7 menunjukkan contoh layar entri data untuk menyetujui faktur pemasok. Setelah pemberi persetujuan memverifikasi bahwa perusahaan menerima apa yang telah dipesan, faktur disetujui untuk pembayaran.
Ada dua cara untuk memproses faktur pemasok, yang disebut sebagai nonvoucher atau sistem kupon. Dalam sistem non-voucher, setiap faktur yang disetujui (bersama dengan dokumentasi pendukung) diposting ke catatan pemasok individu dalam file utang dagang dan kemudian disimpan dalam file faktur terbuka. Dalam sistem voucher, dokumen tambahan yang disebut voucher pencairan juga dibuat ketika faktur pemasok disetujui untuk pembayaran. Voucher pencairan mengidentifikasi pemasok, daftar faktur terutang, dan menunjukkan jumlah bersih yang harus dibayarkan setelah dikurangi diskon dan tunjangan apa pun yang berlaku.


Figure13-7

Pilihan lainnya adalah menghilangkan faktur vendor. Lagi pula, untuk sebagian besar pembelian berulang, perusahaan tahu harga barang dan jasa pada saat mereka dipesan. Dengan demikian, segera setelah penerimaan barang atau jasa diverifikasi, semua informasi yang diperlukan untuk membayar pemasok sudah diketahui. The "invoiceless" pendekatan disebut evaluated receipt settlement (ERS). ERS menggantikan proses pencocokan tiga arah tradisional (faktur vendor, menerima laporan, dan pesanan pembelian) dengan kecocokan dua arah dari pesanan pembelian dan menerima laporan (Figure13-8).


Figure13-8


A procurement card adalah kartu kredit perusahaan yang hanya dapat digunakan oleh karyawan di pemasok yang ditunjuk untuk membeli jenis barang tertentu.

Ancaman dan Pengendalian
Lihat Table13-2.


PENCAIRAN TUNAI
Proses
Kasir, yang melapor kepada bendahara, bertanggung jawab untuk membayar pemasok. Ini memisahkan fungsi tahanan, dilakukan oleh kasir, dari otorisasi dan fungsi perekaman, dilakukan oleh departemen pembelian dan utang dagang, masing-masing. Pembayaran dilakukan ketika utang dagang dibayarkan kepada kasir paket voucher. Meskipun banyak pembayaran terus dilakukan dengan cek, penggunaan EFT dan FEDI meningkat.

Ancaman dan Pengendalian
Penting untuk merencanakan dan memantau pengeluaran untuk menghindari masalah arus kas (threat 23). Anggaran arus kas (lihat Chapter 12) adalah kendali terbaik untuk mengurangi ancaman ini.

CH22 DESAIN SISTEM, IMPLEMENTASI, DAN OPERASI

SISTEM EKONOMI AKUNTANSI 7 JANUARI 2019 CHAPTER 22 DESAIN SISTEM, IMPLEMENTASI, DAN OPERASI Desain Sistem Konsept...